Reforma Tributária em 2027: o que o município precisa ter pronto
O ano em que a reforma fica visível para todo mundo que emite nota - e em que a receita municipal ainda não mudou. Guia operacional das quatro frentes que a prefeitura precisa fechar.
Faz parte do guia: Implantação municipal da Reforma Tributária
Resumo executivo
- Em 2027 a CBS passa a ser exigida na alíquota de referência reduzida em 0,1 ponto percentual e PIS e Cofins são extintos; o Imposto Seletivo pode entrar em vigor nas hipóteses previstas em lei, se a lei ordinária de alíquotas for publicada a tempo de cumprir as anterioridades (até 22 de setembro de 2026 ela não havia saído).
- A receita própria do município praticamente não muda: o ISS segue integral até 2028 e o IBS permanece simbólico, a 0,05% de alíquota estadual e 0,05% de municipal.
- É justamente por isso que 2027 engana. O impacto do ano é operacional - documento fiscal, compras, contratos e atendimento - e o custo de tratá-lo como ano neutro aparece em 2029, quando o ISS começa a cair.
O paradoxo de 2027: muito muda, a receita não
Quem olha o cronograma da transição pela ótica da arrecadação conclui que 2027 é um ano morto para o município: o ISS continua integral, o IBS segue em patamar simbólico e, fora o IBS que volta ao município nas próprias compras, nada do que entra em vigor é receita municipal. A conclusão é correta no agregado e leva à decisão errada.
O que muda em 2027 é o ambiente em que a administração tributária opera. A CBS substitui PIS e Cofins com a alíquota de referência reduzida em 0,1 ponto percentual no biênio, o Imposto Seletivo pode passar a ser exigido, se a lei de alíquotas sair a tempo, e o split payment começa a ser implantado de forma gradual, possivelmente com fase facultativa, conforme ato conjunto RFB/CGIBS ainda por editar (LC 214/2025, art. 35, § 2º). Nenhum desses três é administrado pela prefeitura - e os três atravessam o balcão, o documento fiscal e o empenho dela.
Tratar 2027 como ano de observação significa chegar em 2029, quando o ISS começa a cair para 90% da alíquota, sem ter testado nada em ambiente de baixo risco.
Frente 1 - Documento fiscal: o campo que ninguém arrecada
Os campos de IBS e CBS já existem nos leiautes dos documentos fiscais eletrônicos desde 2026 - a rejeição automática de NF-e, NFC-e, CT-e e outros documentos prevista para 3 de agosto foi adiada pelo Ato Técnico Conjunto nº 1/2026, mantida a obrigação de preenchimento; na NFS-e, que o adiamento não alcança, a falta dos campos não gera rejeição até 31 de dezembro de 2026, por orientação do CGNFS-e. Em 2027 esses campos deixam de ser preenchimento de teste e passam a carregar valor real de CBS, e ganham a companhia do Imposto Seletivo nas operações alcançadas.
O efeito para o município é de conferência, não de arrecadação. Quem confere nota de fornecedor precisa reconhecer cada campo e não somar Imposto Seletivo a IBS ou CBS na checagem - um erro que passa despercebido em nota isolada e distorce relatório no agregado.
- Treinar quem confere documento fiscal nos campos do novo modelo, incluindo o do Imposto Seletivo.
- Confirmar que o emissor municipal de NFS-e trata os campos sem rejeição indevida.
- Revisar relatórios internos que somam tributos por documento, para não agregar o que não é comparável.
Frente 2 - Compras e contratos: onde o custo aparece primeiro
A substituição de PIS e Cofins pela CBS muda a formação de preço dos fornecedores, e o Imposto Seletivo encarece itens específicos. Nas compras do próprio município, a partir de 2027 a CBS e o IBS estadual são zerados e o IBS municipal sobe no montante equivalente, após um redutor, de modo que o tributo volta ao município (LC 214/2025, arts. 472 e 473); a regra não vale para compra presencial com dispensa de licitação, e o redutor do art. 472 não se aplica a fornecedor do Simples ou MEI. Contratos de execução continuada e atas de registro de preço assinados sob o regime anterior podem ensejar pedido de reequilíbrio econômico-financeiro.
O trabalho que rende é o levantamento prévio, feito com o jurídico ainda em 2026: quais contratos vigentes alcançam categorias sujeitas ao Imposto Seletivo e quais têm cláusula de reequilíbrio acionável. Sem esse mapa, cada pedido vira uma discussão isolada sob pressão de prazo.
- Listar contratos continuados e atas vigentes que atravessam a virada de 2027.
- Identificar os que alcançam itens sujeitos ao Imposto Seletivo.
- Definir com o jurídico o critério de análise de reequilíbrio antes do primeiro pedido.
Frente 3 - Split payment: a janela de teste sem risco
A LC 214/2025 (art. 35, § 2º) manda implantar o split payment de forma gradual e permite hipóteses de adoção facultativa, a definir em ato conjunto RFB/CGIBS. Se houver fase facultativa em 2027, será a oportunidade mais subestimada do ano: enquanto a adesão não for obrigatória, uma falha de conciliação aparece como divergência de relatório, não como perda de arrecadação.
O ponto crítico é o sistema financeiro do município aceitar mais de um lançamento vinculado ao mesmo documento fiscal. Muitos sistemas municipais validam valor pago contra valor do documento e rejeitam a diferença automaticamente - comportamento que passa despercebido até o dia em que a liquidação dividida vira regra.
A pergunta a fazer ao fornecedor do sistema de gestão, por escrito e com prazo, é simples: o tratamento de liquidação dividida está no roadmap, e para quando? A resposta costuma revelar se haverá troca de versão a negociar.
- Mapear como empenho, liquidação e conciliação tratam hoje um pagamento por documento.
- Obter por escrito o prazo de suporte do fornecedor do sistema de gestão.
- Se houver fase facultativa, usar pagamentos a fornecedores que aderirem como amostra real de teste.
Frente 4 - Atendimento: a dúvida federal que chega ao balcão municipal
O contribuinte associa nota fiscal à prefeitura, mesmo quando a regra é federal. Em 2027, com a CBS visível no preço e no documento, o volume de dúvida no atendimento municipal cresce sem que a competência mude.
O material que resolve isso é um roteiro que separa três coisas que vão chegar juntas: o que é competência municipal, o que é federal e o que é decisão econômica do próprio contribuinte. A terceira categoria é a mais delicada - orientar sobre opção de regime é assumir responsabilidade que a administração não tem como sustentar.
- Escrever o roteiro de balcão separando dúvida municipal, federal e decisão do contribuinte.
- Registrar por escrito o limite da orientação prestada, no material e no atendimento.
- Encaminhar dúvida federal com endereço oficial, não com opinião.
O que 2027 prepara para 2029
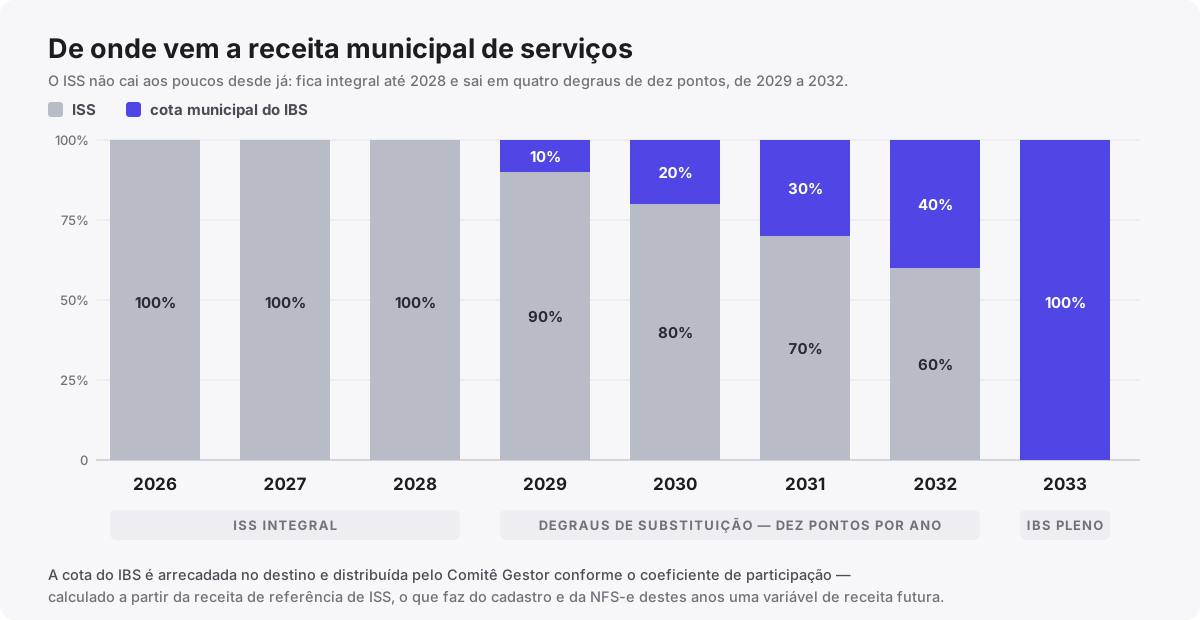
A partir de 2029 o ISS cai para 90% da alíquota e a cota do IBS começa a ocupar o espaço, em quatro degraus anuais até a extinção em 2033. É quando a receita municipal passa a depender de um imposto de gestão compartilhada: de 80% a 90% da parcela calculada à alíquota de referência é repartida pelo coeficiente histórico do município; do restante, 5% vai aos entes com menor razão entre receita apurada e receita média, e o resto segue o destino (ADCT, arts. 131 e 132).
Tudo que 2027 permite testar sem risco - conciliação de pagamento dividido, conferência de documento com novos campos, atendimento treinado - é infraestrutura para esse momento. O ano não é de arrecadação; é de descobrir onde os sistemas quebram enquanto quebrar ainda é barato.
Checklist de preparação para 2027
Conferência de documento fiscal
Equipe treinada nos campos de IBS, CBS e Imposto Seletivo, sem somar o que não é comparável.
Emissor municipal validado
NFS-e do município tratando os campos do novo modelo sem rejeição indevida.
Mapa de contratos expostos
Contratos continuados e atas que atravessam 2027, com critério de reequilíbrio definido junto ao jurídico.
Sistema financeiro testado
Confirmação escrita do fornecedor sobre suporte a liquidação dividida, com prazo.
Roteiro de atendimento
Resposta padronizada separando competência municipal, federal e decisão do contribuinte.
Comitê interno ativo
Fazenda, cadastro, tecnologia, procuradoria e atendimento com responsável e prazo por frente.
Perguntas frequentes
A receita do município cai em 2027?
Não. O ISS segue integral até 2028 e o IBS permanece em patamar simbólico, a 0,05% de alíquota estadual e 0,05% de municipal. A queda começa em 2029, quando o ISS passa a 90% da alíquota legislada e cai a 80%, 70% e 60% até a extinção em 2033.
O município arrecada Imposto Seletivo ou CBS?
Nenhum dos dois. Ambos são tributos federais. A CBS não é partilhada; o IS é: 25,5% da arrecadação vão ao FPM e 25% dos 10% entregues aos Estados exportadores chegam aos municípios (Constituição, art. 159, I e II e § 3º). Além disso, o município convive com os dois nos campos dos documentos fiscais que recebe e emite e na formação de preço das compras públicas.
Se o split payment for facultativo em 2027, dá para deixar para depois?
Tecnicamente sim, mas é a decisão mais cara do calendário. A implantação gradual e eventuais hipóteses facultativas dependem de ato conjunto RFB/CGIBS (LC 214/2025, art. 35, § 2º); havendo fase facultativa, será a única janela em que uma falha de conciliação aparece como divergência de relatório em vez de perda de arrecadação.
O que muda no atendimento ao contribuinte?
Aumenta o volume de dúvida sem que a competência mude. O trabalho municipal é separar, com roteiro escrito, o que é dúvida municipal, o que é federal e o que é decisão econômica do próprio contribuinte.
Fontes consultadas
Base constitucional da transição, do Imposto Seletivo e do cronograma de substituição dos tributos sobre consumo.
Regras gerais de IBS, CBS, Imposto Seletivo e split payment.
Cronograma oficial e documentação de implantação.
Notas técnicas e leiautes dos documentos fiscais eletrônicos no novo modelo.
Rascunho produzido com apoio de IA a partir do corpus de fontes oficiais; verificado, editado e assinado por Paulo Moraes. Publicada em , atualizada em . A metodologia e o corpus de fontes estão descritos em como o IBSLab funciona; a autoria e a política de revisão, em equipe editorial. Conteúdo informativo; não substitui parecer jurídico ou fiscal para casos concretos.