NFS-e Nacional para municípios: adesão, integração, ADN e rotina de testes
A NFS-e Nacional virou a principal ponte entre ISS, IBS, CBS e qualidade de dados. O município precisa escolher o caminho de integração, testar eventos e preparar prestadores antes que a obrigação vire problema de arrecadação.
Faz parte do guia: NFS-e Nacional para municípios
Resumo executivo
- A prefeitura precisa decidir entre uso direto do emissor nacional ou emissor próprio integrado ao ambiente nacional.
- Produção restrita, API, eventos, cancelamento, substituição e consulta são pontos de teste indispensáveis.
- A obrigatoriedade para ME e EPP optantes pelo Simples Nacional a partir de 1º de novembro de 2026 eleva a pressão sobre atendimento e suporte municipal.
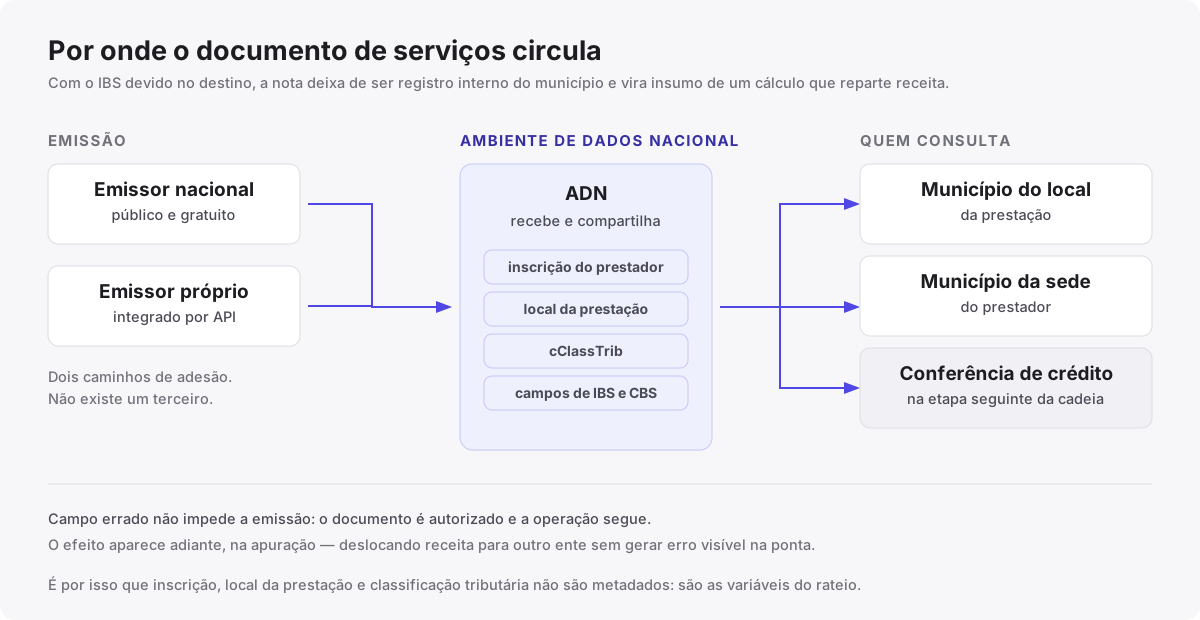
- A NFS-e também ajuda a identificar local da operação, créditos e base informacional usada na transição para IBS e CBS.
Dois caminhos, uma obrigação de padronização
O município pode operar pela plataforma nacional ou manter emissor próprio. A diferença está na responsabilidade técnica. Quem usa emissor próprio precisa garantir que os documentos e declarações cheguem ao ambiente nacional no padrão esperado.
Essa decisão precisa ser documentada. Ela afeta contrato com fornecedor, disponibilidade do sistema, suporte a prestadores, homologação, plano de contingência e governança de versões do leiaute.
O que testar antes de ampliar a operação
A produção restrita deve simular o ciclo inteiro da nota. Não basta transmitir uma emissão simples. O teste precisa cobrir emissão com tomador de outro município, cancelamento, substituição, retenção, prestador do Simples, prestador MEI, consulta pelo cidadão e trilha de auditoria interna.
Também é recomendável criar uma matriz de erros: rejeição por cadastro, código de serviço, município de incidência, CPF ou CNPJ, alíquota, regime tributário, certificado, instabilidade e duplicidade.
- Emissão pelo portal web.
- Emissão por API.
- Consulta e recuperação de XML ou documento equivalente.
- Cancelamento e substituição.
- Integração com cadastro municipal de contribuintes.
- Relatórios de ISS, fiscalização e atendimento.
Impacto específico do Simples Nacional
A obrigatoriedade da NFS-e Nacional para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, com vigência a partir de 1º de novembro de 2026 (Resolução CGSN nº 191/2026), cria um pico de suporte municipal.
Mesmo quando a emissão ocorrer no Emissor Nacional, contribuintes continuarão buscando a prefeitura para cadastro, inscrição, código de serviço, dúvidas de ISS, alvará, regime especial e divergências locais. O atendimento precisa estar pronto antes da data de vigência.
O custo de cada caminho, além da licença
A comparação entre emissor nacional e emissor próprio integrado costuma parar no custo de licença, que é a parte menor. O que pesa é o custo recorrente de acompanhar leiaute: cada nota técnica publicada exige análise, atualização e teste, e no emissor próprio essa cadeia depende do fornecedor local e do orçamento municipal. No emissor nacional, ela é absorvida pelo ambiente compartilhado.
Do outro lado, o emissor próprio preserva integrações locais já construídas - com o sistema tributário, com o portal do contribuinte, com rotinas de retenção e com a base de fiscalização. Migrar tudo isso tem custo próprio, e desprezá-lo é como o município acaba com duas soluções parciais funcionando ao mesmo tempo.
A decisão honesta compara os dois custos ao longo de três anos, não o preço do primeiro ano. E precisa estar escrita: sem registro da comparação, a escolha vira preferência de quem estava na sala e não se sustenta na troca de gestão.
Como preparar os prestadores sem virar suporte técnico
A comunicação com prestadores rende mais quando é segmentada por como cada grupo emite hoje. Quem já usa emissor integrado precisa apenas saber o que muda no leiaute. Quem emite pelo portal municipal precisa de passo a passo de acesso. Quem ainda emite pouco ou nada precisa, antes de tudo, de atualização cadastral - e é o grupo que mais consome atendimento se for tratado junto com os demais.
Vale também combinar antecipadamente com os escritórios de contabilidade do município. Eles concentram boa parte dos prestadores e, quando recebem a informação primeiro, filtram a maior parte das dúvidas antes que elas cheguem ao balcão da prefeitura.
Checklist técnico para NFS-e Nacional
Definir estratégia de emissão
Formalizar se o município usará emissor nacional, emissor próprio integrado ou modelo híbrido por perfil de contribuinte.
Homologar produção restrita
Registrar cenários mínimos de teste, evidências, mensagens de erro e responsáveis pela correção.
Preparar o atendimento
Publicar roteiro para prestadores e atendimento fiscal, com foco em inscrição, acesso, certificado, API e dúvidas frequentes.
Validar o cadastro de serviços
Revisar códigos locais, CNAE, item da LC 116/2003, retenção e regra de local de incidência.
Monitorar eventos
Acompanhar volume de emissões, rejeições, cancelamentos, substituições e notas sem vínculo claro com o cadastro municipal.
Perguntas frequentes
A API substitui o atendimento municipal?
Não. A API resolve integração de sistemas, mas dúvidas cadastrais, autorizações, regras locais e inconsistências de ISS continuam exigindo governança municipal.
Produção restrita é obrigatória?
Ela é a melhor prática operacional para reduzir risco. O Portal da NFS-e informa ambientes e módulos de teste, e municípios devem validar seus fluxos antes de massificar contribuintes.
A NFS-e Nacional elimina a legislação municipal de ISS?
Não. Ela padroniza documento e compartilhamento de dados, mas o município ainda precisa compatibilizar a legislação local com a operação nacional e com a transição da Reforma Tributária.
Fontes consultadas
Página de acesso a municípios, documentação técnica, produção restrita, emissor e consultas.
Notícia oficial sobre a Resolução CGSN nº 191/2026 e a vigência em 1º de novembro de 2026.
Orientação municipal sobre adesão, módulos e consequências de não integração.
Rascunho produzido com apoio de IA a partir do corpus de fontes oficiais; verificado, editado e assinado por Paulo Moraes. Publicada em , atualizada em . A metodologia e o corpus de fontes estão descritos em como o IBSLab funciona; a autoria e a política de revisão, em equipe editorial. Conteúdo informativo; não substitui parecer jurídico ou fiscal para casos concretos.